Domain unterlassen.de kaufen?
Wir ziehen mit dem Projekt
unterlassen.de um.
Sind Sie am Kauf der Domain
unterlassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unterlassen.de kaufen?
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **

Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Rostumwandler | zur Neutralisierung von Rost | 10 kg | dunkelbraunWEICON Rostumwandler dient zur Neutralisierung von Rost auf angerosteten Eisen- und Stahluntergründen und stoppt zuverlässig den Korrosionsprozess. Durch die spezielle Wirkstoffformel aus Säure und Tannin dringt der Rostumwandler in den Rost ein. Er wandelt in einem chemischen Prozess Eisenoxide in eine stabile Schicht um und hinterlässt zusätzlich durch Zinkphosphat einen temporären Korrosionsschutz. Je nach Kohlenstoffgehalt des Metalls verfärbt sich die behandelte Fläche bläulich-, bräunlich bis schwarz. Die Schicht bildet die ideale Basis für darauffolgende Schutzbeschichtungen, wie z. B. WEICON Zink-Spray. Mit WEICON Rostumwandler werden optimale Ergebnisse bei leicht verrosteten Oberflächen mit einem Rostgrad A und B erreicht. Loser Rost und lose Teile sollten vorher mechanisch entfernt werden. Der Umwandler wird erst aktiv, wenn er auf Rost oder Metall aufgetragen wird und kann großflächig an allen rostigen Stellen, beispielsweise an Maschinen und Anlagen, an landwirtschaftlichen Geräten sowie an Kraftfahrzeugen verwendet werden. Im Gegensatz zu anderen Umwandlern wird WEICON Rostumwandler nach Ablauf der Reaktionszeit mit klarem Wasser und einem Schwamm oder einer weichen Bürste von der behandelten Oberfläche entfernt. Dies dient der Beseitigung von Reststoffen, die sich durch den Umwandlungsprozess gebildet haben. Breite: 185.0 Geruch: fast geruchslos IMPA-Code: 450812 Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Trocknungszeit: 24 - 48 Std. Überlackierbar: ja267,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Schallschutzband zur Vermeidung von.. - KERMI SonderprodukteKermi Schallschutzband zur Vermeidung von Schallbrücken - Die Fakten - Kermi Schallschutzband - zur Vermeidung von Schallbrücken zwischen Wanne und Wand (Bitte beachten: bei größeren Wannen, Bestellmenge erhöhen)79,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kermi Schallschutzband 3,3 m zur Vermeidung von Schallbrücken, BZSE9000000XK BZSE9000000XKKermi Schallschutzband 3,3 m zur Vermeidung von Schallbrücken, BZSE9000000XK ✓ Duschabtrennungen von Kermi seit 1976, über 10 Millionen in Europas Bädern ✓ 20 Jahre Nachkaufsicherheit für Ersatzteile nach Auslauf einer Produktlinie Warum unser Zubehör? Perfekte Passform, zuverlässige Funktion und eine nachhaltige Investition in Wertigkeit und Lebensdauer Ihrer Dusche. Technische Daten Artikelnummer BZSE9000000XK EAN 405148497366961,83 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
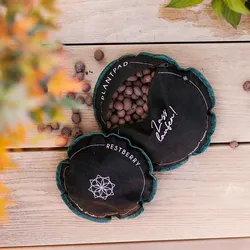
Pflanzenpad mit Lavasteinen zur Vermeidung von Staunässe in Pflanzgefäßen 29 cmStaunässe, ade ́! Mit unseren Pflanzpad geht es der Staunässe an den Kragen. Sie wirken wie eine Drainageschicht und versorgen dadurch ́die Pflanzen optimal mit Wasser. Indoor wie Outdoor geeignet. Erhältlich in verschiedenen Größen ⌀ : 17/ 20 / 23 ..13,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **

Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Rostumwandler | zur Neutralisierung von Rost | 1 kg | dunkelbraunWEICON Rostumwandler dient zur Neutralisierung von Rost auf angerosteten Eisen- und Stahluntergründen und stoppt zuverlässig den Korrosionsprozess. Durch die spezielle Wirkstoffformel aus Säure und Tannin dringt der Rostumwandler in den Rost ein. Er wandelt in einem chemischen Prozess Eisenoxide in eine stabile Schicht um und hinterlässt zusätzlich durch Zinkphosphat einen temporären Korrosionsschutz. Je nach Kohlenstoffgehalt des Metalls verfärbt sich die behandelte Fläche bläulich-, bräunlich bis schwarz. Die Schicht bildet die ideale Basis für darauffolgende Schutzbeschichtungen, wie z. B. WEICON Zink-Spray. Mit WEICON Rostumwandler werden optimale Ergebnisse bei leicht verrosteten Oberflächen mit einem Rostgrad A und B erreicht. Loser Rost und lose Teile sollten vorher mechanisch entfernt werden. Der Umwandler wird erst aktiv, wenn er auf Rost oder Metall aufgetragen wird und kann großflächig an allen rostigen Stellen, beispielsweise an Maschinen und Anlagen, an landwirtschaftlichen Geräten sowie an Kraftfahrzeugen verwendet werden. Im Gegensatz zu anderen Umwandlern wird WEICON Rostumwandler nach Ablauf der Reaktionszeit mit klarem Wasser und einem Schwamm oder einer weichen Bürste von der behandelten Oberfläche entfernt. Dies dient der Beseitigung von Reststoffen, die sich durch den Umwandlungsprozess gebildet haben. Breite: 68.0 Geruch: fast geruchslos IMPA-Code: 450812 Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Trocknungszeit: 24 - 48 Std. Überlackierbar: ja29,16 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Rostumwandler | zur Neutralisierung von Rost | 10 kg | dunkelbraunWEICON Rostumwandler dient zur Neutralisierung von Rost auf angerosteten Eisen- und Stahluntergründen und stoppt zuverlässig den Korrosionsprozess. Durch die spezielle Wirkstoffformel aus Säure und Tannin dringt der Rostumwandler in den Rost ein. Er wandelt in einem chemischen Prozess Eisenoxide in eine stabile Schicht um und hinterlässt zusätzlich durch Zinkphosphat einen temporären Korrosionsschutz. Je nach Kohlenstoffgehalt des Metalls verfärbt sich die behandelte Fläche bläulich-, bräunlich bis schwarz. Die Schicht bildet die ideale Basis für darauffolgende Schutzbeschichtungen, wie z. B. WEICON Zink-Spray. Mit WEICON Rostumwandler werden optimale Ergebnisse bei leicht verrosteten Oberflächen mit einem Rostgrad A und B erreicht. Loser Rost und lose Teile sollten vorher mechanisch entfernt werden. Der Umwandler wird erst aktiv, wenn er auf Rost oder Metall aufgetragen wird und kann großflächig an allen rostigen Stellen, beispielsweise an Maschinen und Anlagen, an landwirtschaftlichen Geräten sowie an Kraftfahrzeugen verwendet werden. Im Gegensatz zu anderen Umwandlern wird WEICON Rostumwandler nach Ablauf der Reaktionszeit mit klarem Wasser und einem Schwamm oder einer weichen Bürste von der behandelten Oberfläche entfernt. Dies dient der Beseitigung von Reststoffen, die sich durch den Umwandlungsprozess gebildet haben. Breite: 185.0 Geruch: fast geruchslos IMPA-Code: 450812 Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Trocknungszeit: 24 - 48 Std. Überlackierbar: ja267,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Schallschutzband zur Vermeidung von.. - KERMI SonderprodukteKermi Schallschutzband zur Vermeidung von Schallbrücken - Die Fakten - Kermi Schallschutzband - zur Vermeidung von Schallbrücken zwischen Wanne und Wand (Bitte beachten: bei größeren Wannen, Bestellmenge erhöhen)79,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
Ähnliche Suchbegriffe für Sachversicherung
-
Kermi Schallschutzband 3,3 m zur Vermeidung von Schallbrücken, BZSE9000000XK BZSE9000000XKKermi Schallschutzband 3,3 m zur Vermeidung von Schallbrücken, BZSE9000000XK ✓ Duschabtrennungen von Kermi seit 1976, über 10 Millionen in Europas Bädern ✓ 20 Jahre Nachkaufsicherheit für Ersatzteile nach Auslauf einer Produktlinie Warum unser Zubehör? Perfekte Passform, zuverlässige Funktion und eine nachhaltige Investition in Wertigkeit und Lebensdauer Ihrer Dusche. Technische Daten Artikelnummer BZSE9000000XK EAN 405148497366961,83 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Pflanzenpad mit Lavasteinen zur Vermeidung von Staunässe in Pflanzgefäßen 29 cmStaunässe, ade ́! Mit unseren Pflanzpad geht es der Staunässe an den Kragen. Sie wirken wie eine Drainageschicht und versorgen dadurch ́die Pflanzen optimal mit Wasser. Indoor wie Outdoor geeignet. Erhältlich in verschiedenen Größen ⌀ : 17/ 20 / 23 ..13,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Osram LEDriving Canbus Control Unit Vermeidung der Lampenausfallerkennung für LED-Retrofit-LampenLEDriving CANBUS Control Unit – Fehlerfreie Umrüstung auf LED Die LEDriving CANBUS Control Unit verhindert Fehlermeldungen im Bordcomputer bei der Verwendung von LED-Retrofit-Lampen. Sie lässt sich per Clipmontage einfach installieren und ist mit den meisten Fahrzeugen mit automatischer Lampenausfallerkennung kompatibel. Ideal für eine störungsfreie Umrüstung auf LED-Technologie. Details: Verhindert Fehlermeldungen bei LED-Nachrüstungen Kompatibel mit vielen Fahrzeugmodellen Einfache Montage mit Faston-Clips Für mehr Kundenzufriedenheit Technische Daten: Anwendung: Zubehör für LED-Retrofit-Lampen Nennleistung: 5 W Max. Leistungsaufnahme: 6 W Leistungstoleranz: ±20 % Länge: 15 mm Durchmesser: 8,7 mm Gewicht: 11 g Lebensdauer: ca. 2000 Stunden Technologie: LED-Zubehör Keine deklarationspflichtigen Stoffe gemäß REACh Lieferumfang: 1x LEDriving CANBUS Control Unit Anschluss-Clips Bedienungsanleitung11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.