Domain unterlassen.de kaufen?
Wir ziehen mit dem Projekt
unterlassen.de um.
Sind Sie am Kauf der Domain
unterlassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unterlassen.de kaufen?
Wie funktioniert ein Hypothekendarlehen?
Wie funktioniert ein Hypothekendarlehen? **
Was ist ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Dies bedeutet, dass der Kreditnehmer die Immobilie als Sicherheit für das Darlehen verwendet und im Falle von Zahlungsausfällen das Risiko eingeht, die Immobilie zu verlieren. Hypothekendarlehen werden häufig für den Kauf von Immobilien verwendet und haben in der Regel eine Laufzeit von mehreren Jahren. Die Höhe des Darlehens wird in der Regel basierend auf dem Wert der Immobilie und der Bonität des Kreditnehmers festgelegt. Die Zinsen für Hypothekendarlehen können fest oder variabel sein, je nach Vereinbarung zwischen Kreditgeber und Kreditnehmer. **
Ähnliche Suchbegriffe für Hypothekendarlehen
Top-Angebote
Produkte zum Begriff Hypothekendarlehen:
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
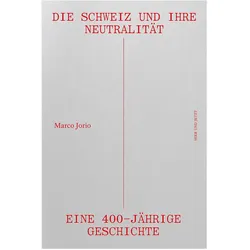
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was kostet ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Kredit, der verwendet wird, um den Kauf einer Immobilie zu finanzieren. Die Kosten eines Hypothekendarlehens können je nach Kreditgeber, Kreditbetrag, Zinssatz, Laufzeit und anderen Faktoren variieren. Zu den typischen Kosten eines Hypothekendarlehens gehören Zinsen, Gebühren für die Kreditvergabe, Schätzkosten, Versicherungen und eventuell auch Strafzahlungen bei vorzeitiger Rückzahlung. Es ist wichtig, verschiedene Angebote zu vergleichen und alle Kosten sorgfältig zu prüfen, um das beste Angebot für Ihre individuelle Situation zu finden. Was kostet ein Hypothekendarlehen? **
-
Wie teuer ist ein Hypothekendarlehen?
Ein Hypothekendarlehen kann je nach verschiedenen Faktoren wie Kreditwürdigkeit, Höhe des Darlehens, Laufzeit und Zinssatz variieren. Die Zinssätze für Hypothekendarlehen können sich regelmäßig ändern und hängen oft von der aktuellen wirtschaftlichen Lage ab. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten einzuholen, um die besten Konditionen zu erhalten. Zudem können auch zusätzliche Kosten wie Bearbeitungsgebühren, Versicherungen und Notarkosten anfallen, die den Gesamtpreis des Hypothekendarlehens beeinflussen. Es ist wichtig, sich gründlich über alle Kosten und Bedingungen zu informieren, bevor man sich für ein Hypothekendarlehen entscheidet. **
-
Kann ein Hypothekendarlehen vorzeitig gekündigt werden?
Kann ein Hypothekendarlehen vorzeitig gekündigt werden? Ja, in der Regel ist es möglich, ein Hypothekendarlehen vorzeitig zu kündigen. Dies kann jedoch mit bestimmten Kosten verbunden sein, wie z.B. Vorfälligkeitsentschädigungen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um herauszufinden, ob und unter welchen Bedingungen eine vorzeitige Kündigung möglich ist. In einigen Fällen kann es auch sinnvoll sein, mit der Bank über alternative Lösungen zu verhandeln, um die Belastung durch die Vorfälligkeitsentschädigung zu minimieren. Es empfiehlt sich, sich vor einer vorzeitigen Kündigung von einem Experten beraten zu lassen, um die besten Optionen zu prüfen. **
-
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **


Wie hoch sind die Zinsen für Hypothekendarlehen?
Wie hoch die Zinsen für Hypothekendarlehen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell können die Zinsen für Hypothekendarlehen je nach Anbieter und Vertragsbedingungen variieren. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Eine gute Bonität und ein hoher Eigenkapitalanteil können dazu beitragen, niedrigere Zinsen zu erhalten. Es empfiehlt sich, sich bei verschiedenen Banken und Finanzinstituten zu informieren, um die aktuellen Zinssätze für Hypothekendarlehen zu erfahren. **
Wie können Hypothekendarlehen zur Finanzierung eines Eigenheims genutzt werden? Welche Voraussetzungen müssen erfüllt sein, um ein Hypothekendarlehen zu erhalten?
Hypothekendarlehen werden genutzt, um den Kauf oder Bau eines Eigenheims zu finanzieren. Um ein Hypothekendarlehen zu erhalten, müssen Kreditnehmer in der Regel ein regelmäßiges Einkommen nachweisen, eine gute Bonität haben und eine angemessene Eigenkapitalquote vorweisen. Zudem wird die Immobilie als Sicherheit für das Darlehen verwendet. **
Top-Angebote
Produkte zum Begriff Hypothekendarlehen:
-
Aktive Passivität, Sachbücher von Martin SeelVon der aktiven und passiven Natur des Menschen - die wichtigsten aktuellen Essays von Martin Seel, dem eleganten Stilisten unter den deutschen Philosophen. Alles menschliche Verhalten steht in einer grundlegenden Polarität von Bestimmtsein und Bestimmendsein. Könnten wir uns nicht bestimmen lassen, könnten wir nichts bestimmen - weder uns selbst noch die Welt, in der wir uns vorfinden. Von dieser zugleich aktiven und passiven Natur des Menschen handelt das neue Buch von Martin Seel. Scheinbar ganz klassisch verfolgen die hier versammelten Texte ihr Grundmotiv im Blick auf das Wahre, Gute und Schöne, um die spannungsreichen Beziehungen von Wissen und Nichtwissen, Anerkennung und Aufmerksamkeit, Expressivität und Imagination zu erkunden. Philosophieren heisst nun einmal, sich auf eine Kreuzfahrt zwischen Regionen unseres Selbstverständnisses zu begeben, die niemals vollständig erschlossen werden.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tun und Unterlassen, Fachbücher von Dieter BirnbacherDas Fachbuch "Tun und Unterlassen" von Dieter Birnbacher bietet eine tiefgehende Analyse einer zentralen Frage der Ethik: den Unterschied zwischen aktivem Handeln und passivem Geschehenlassen. Anhand zahlreicher Beispiele untersucht der Autor, ob es gerechtfertigt ist, Handlungen strenger zu bewerten als Unterlassungen, insbesondere im Kontext negativer Konsequenzen. Birnbacher, ein erfahrener Philosoph mit umfangreicher akademischer Laufbahn, beleuchtet die moralischen und rechtlichen Implikationen dieser Thematik und regt zur Reflexion über unsere ethischen Urteile an. Dieses Buch ist eine wertvolle Lektüre für alle, die sich mit philosophischen Fragestellungen auseinandersetzen möchten und bietet sowohl theoretische als auch praktische Perspektiven auf die ethischen Herausforderungen des Handelns und Unterlassens.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Hypothekendarlehen?
Wie funktioniert ein Hypothekendarlehen? **
-
Was ist ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Dies bedeutet, dass der Kreditnehmer die Immobilie als Sicherheit für das Darlehen verwendet und im Falle von Zahlungsausfällen das Risiko eingeht, die Immobilie zu verlieren. Hypothekendarlehen werden häufig für den Kauf von Immobilien verwendet und haben in der Regel eine Laufzeit von mehreren Jahren. Die Höhe des Darlehens wird in der Regel basierend auf dem Wert der Immobilie und der Bonität des Kreditnehmers festgelegt. Die Zinsen für Hypothekendarlehen können fest oder variabel sein, je nach Vereinbarung zwischen Kreditgeber und Kreditnehmer. **
-
Was kostet ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Kredit, der verwendet wird, um den Kauf einer Immobilie zu finanzieren. Die Kosten eines Hypothekendarlehens können je nach Kreditgeber, Kreditbetrag, Zinssatz, Laufzeit und anderen Faktoren variieren. Zu den typischen Kosten eines Hypothekendarlehens gehören Zinsen, Gebühren für die Kreditvergabe, Schätzkosten, Versicherungen und eventuell auch Strafzahlungen bei vorzeitiger Rückzahlung. Es ist wichtig, verschiedene Angebote zu vergleichen und alle Kosten sorgfältig zu prüfen, um das beste Angebot für Ihre individuelle Situation zu finden. Was kostet ein Hypothekendarlehen? **
-
Wie teuer ist ein Hypothekendarlehen?
Ein Hypothekendarlehen kann je nach verschiedenen Faktoren wie Kreditwürdigkeit, Höhe des Darlehens, Laufzeit und Zinssatz variieren. Die Zinssätze für Hypothekendarlehen können sich regelmäßig ändern und hängen oft von der aktuellen wirtschaftlichen Lage ab. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten einzuholen, um die besten Konditionen zu erhalten. Zudem können auch zusätzliche Kosten wie Bearbeitungsgebühren, Versicherungen und Notarkosten anfallen, die den Gesamtpreis des Hypothekendarlehens beeinflussen. Es ist wichtig, sich gründlich über alle Kosten und Bedingungen zu informieren, bevor man sich für ein Hypothekendarlehen entscheidet. **
Ähnliche Suchbegriffe für Hypothekendarlehen
-
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rostumwandler | zur Neutralisierung von Rost | 10 kg | dunkelbraunWEICON Rostumwandler dient zur Neutralisierung von Rost auf angerosteten Eisen- und Stahluntergründen und stoppt zuverlässig den Korrosionsprozess. Durch die spezielle Wirkstoffformel aus Säure und Tannin dringt der Rostumwandler in den Rost ein. Er wandelt in einem chemischen Prozess Eisenoxide in eine stabile Schicht um und hinterlässt zusätzlich durch Zinkphosphat einen temporären Korrosionsschutz. Je nach Kohlenstoffgehalt des Metalls verfärbt sich die behandelte Fläche bläulich-, bräunlich bis schwarz. Die Schicht bildet die ideale Basis für darauffolgende Schutzbeschichtungen, wie z. B. WEICON Zink-Spray. Mit WEICON Rostumwandler werden optimale Ergebnisse bei leicht verrosteten Oberflächen mit einem Rostgrad A und B erreicht. Loser Rost und lose Teile sollten vorher mechanisch entfernt werden. Der Umwandler wird erst aktiv, wenn er auf Rost oder Metall aufgetragen wird und kann großflächig an allen rostigen Stellen, beispielsweise an Maschinen und Anlagen, an landwirtschaftlichen Geräten sowie an Kraftfahrzeugen verwendet werden. Im Gegensatz zu anderen Umwandlern wird WEICON Rostumwandler nach Ablauf der Reaktionszeit mit klarem Wasser und einem Schwamm oder einer weichen Bürste von der behandelten Oberfläche entfernt. Dies dient der Beseitigung von Reststoffen, die sich durch den Umwandlungsprozess gebildet haben. Breite: 185.0 Geruch: fast geruchslos IMPA-Code: 450812 Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Trocknungszeit: 24 - 48 Std. Überlackierbar: ja267,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rostumwandler | zur Neutralisierung von Rost | 1 kg | dunkelbraunWEICON Rostumwandler dient zur Neutralisierung von Rost auf angerosteten Eisen- und Stahluntergründen und stoppt zuverlässig den Korrosionsprozess. Durch die spezielle Wirkstoffformel aus Säure und Tannin dringt der Rostumwandler in den Rost ein. Er wandelt in einem chemischen Prozess Eisenoxide in eine stabile Schicht um und hinterlässt zusätzlich durch Zinkphosphat einen temporären Korrosionsschutz. Je nach Kohlenstoffgehalt des Metalls verfärbt sich die behandelte Fläche bläulich-, bräunlich bis schwarz. Die Schicht bildet die ideale Basis für darauffolgende Schutzbeschichtungen, wie z. B. WEICON Zink-Spray. Mit WEICON Rostumwandler werden optimale Ergebnisse bei leicht verrosteten Oberflächen mit einem Rostgrad A und B erreicht. Loser Rost und lose Teile sollten vorher mechanisch entfernt werden. Der Umwandler wird erst aktiv, wenn er auf Rost oder Metall aufgetragen wird und kann großflächig an allen rostigen Stellen, beispielsweise an Maschinen und Anlagen, an landwirtschaftlichen Geräten sowie an Kraftfahrzeugen verwendet werden. Im Gegensatz zu anderen Umwandlern wird WEICON Rostumwandler nach Ablauf der Reaktionszeit mit klarem Wasser und einem Schwamm oder einer weichen Bürste von der behandelten Oberfläche entfernt. Dies dient der Beseitigung von Reststoffen, die sich durch den Umwandlungsprozess gebildet haben. Breite: 68.0 Geruch: fast geruchslos IMPA-Code: 450812 Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Trocknungszeit: 24 - 48 Std. Überlackierbar: ja29,16 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Kann ein Hypothekendarlehen vorzeitig gekündigt werden?
Kann ein Hypothekendarlehen vorzeitig gekündigt werden? Ja, in der Regel ist es möglich, ein Hypothekendarlehen vorzeitig zu kündigen. Dies kann jedoch mit bestimmten Kosten verbunden sein, wie z.B. Vorfälligkeitsentschädigungen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um herauszufinden, ob und unter welchen Bedingungen eine vorzeitige Kündigung möglich ist. In einigen Fällen kann es auch sinnvoll sein, mit der Bank über alternative Lösungen zu verhandeln, um die Belastung durch die Vorfälligkeitsentschädigung zu minimieren. Es empfiehlt sich, sich vor einer vorzeitigen Kündigung von einem Experten beraten zu lassen, um die besten Optionen zu prüfen. **
-
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **
-
Wie hoch sind die Zinsen für Hypothekendarlehen?
Wie hoch die Zinsen für Hypothekendarlehen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell können die Zinsen für Hypothekendarlehen je nach Anbieter und Vertragsbedingungen variieren. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Eine gute Bonität und ein hoher Eigenkapitalanteil können dazu beitragen, niedrigere Zinsen zu erhalten. Es empfiehlt sich, sich bei verschiedenen Banken und Finanzinstituten zu informieren, um die aktuellen Zinssätze für Hypothekendarlehen zu erfahren. **
-
Wie können Hypothekendarlehen zur Finanzierung eines Eigenheims genutzt werden? Welche Voraussetzungen müssen erfüllt sein, um ein Hypothekendarlehen zu erhalten?
Hypothekendarlehen werden genutzt, um den Kauf oder Bau eines Eigenheims zu finanzieren. Um ein Hypothekendarlehen zu erhalten, müssen Kreditnehmer in der Regel ein regelmäßiges Einkommen nachweisen, eine gute Bonität haben und eine angemessene Eigenkapitalquote vorweisen. Zudem wird die Immobilie als Sicherheit für das Darlehen verwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.